Die meisten Menschen wissen, dass die gesetzliche Rente allein nicht ausreicht. Was weit weniger wissen: wie groß die eigene Rentenlücke tatsächlich ist und was man heute konkret dagegen tun kann.
Die Rentenlücke ist der Unterschied zwischen dem Betrag, den du im Alter monatlich brauchst, und dem, was das gesetzliche System tatsächlich zahlt. Für viele beträgt sie mehrere Hundert bis über tausend Euro pro Monat. Dieser Beitrag zeigt, wie die gesetzliche Rente funktioniert, wie du deine Rentenlücke berechnen kannst und welche Bausteine helfen, sie zu schließen.
Dabei gilt wie bei allen anderen Bausteinen der ganzheitlichen Finanzplanung: Je früher du anfängst, desto kleiner der Aufwand. Das finanzielle Fundament sollte dafür bereits stehen.
Wie funktioniert die gesetzliche Rente?
Das deutsche Rentensystem basiert auf dem Umlageverfahren. Wer heute arbeitet und Beiträge zahlt, finanziert damit direkt die Renten der heutigen Rentnerinnen und Rentner. Eigene Ersparnisse werden nicht angesammelt, sondern die Beiträge fließen unmittelbar weiter. Das ist der grundlegende Unterschied zu einer privaten Altersvorsorge.
Für jeden Arbeitnehmer sammeln sich dabei Rentenpunkte an, offiziell Entgeltpunkte genannt. Wer in einem Jahr genau den Durchschnittsverdienst aller Versicherten erzielt, erhält einen Punkt. Mit geringerem Einkommen sinkt die Punktzahl, mit höherem steigt sie proportional bis zur Beitragsbemessungsgrenze.
Die monatliche Rente ergibt sich aus der Summe aller gesammelten Punkte, multipliziert mit dem aktuellen Rentenwert. Dieser liegt seit dem 1. Juli 2026 bei 42,52 Euro pro Rentenpunkt und gilt bundeseinheitlich für Ost und West. Wer 35 Arbeitsjahre lang immer exakt den Durchschnittsverdienst hatte, kommt auf 35 Punkte und damit auf rund 1.488 Euro Bruttorente. Nach Abzug von Krankenkassenbeiträgen und gegebenenfalls Steuern bleibt davon noch weniger übrig. Für viele liegt die tatsächliche Nettorente weit unter dem, was im Erwerbsleben monatlich verfügbar war.
Was ist die Rentenlücke und wie berechne ich sie?
Die Rentenlücke lässt sich in drei überschaubaren Schritten berechnen. Weder Finanzwissen noch komplizierte Tools sind dafür nötig.
Schritt 1: Bedarf im Alter schätzen.
Eine gängige Faustregel: Im Ruhestand brauchen die meisten Menschen etwa 70 bis 80 Prozent ihres letzten Nettoeinkommens, um den Lebensstandard zu halten. Ausgaben für Arbeitsweg und Berufskleidung fallen weg, während Kosten für Gesundheit und Freizeit häufig steigen.
Wichtig dabei: Sowohl das Einkommen als auch die gesetzliche Rente werden regelmäßig an die Lohn- und Preisentwicklung angepasst. Das bedeutet, dass du deine Rentenlücke in heutigen Werten berechnen kannst. Das Verhältnis zwischen heutigem Einkommen und heutiger Rentenerwartung bleibt über die Jahre annähernd stabil. Beispiel: Nettoeinkommen heute 2.500 Euro, angestrebter Bedarf im Alter 2.000 Euro.
Schritt 2: Zu erwartende Rente herausfinden.
Die Deutsche Rentenversicherung schickt jedem Versicherten ab 27 Jahren jährlich eine Renteninformation mit der voraussichtlichen Rentenhöhe. Diese Information ist die beste Grundlage für die eigene Planung. Wer den letzten Brief nicht zur Hand hat, findet eine Schätzung im Online-Portal unter rentenversicherung.de.
Schritt 3: Rentenlücke berechnen.
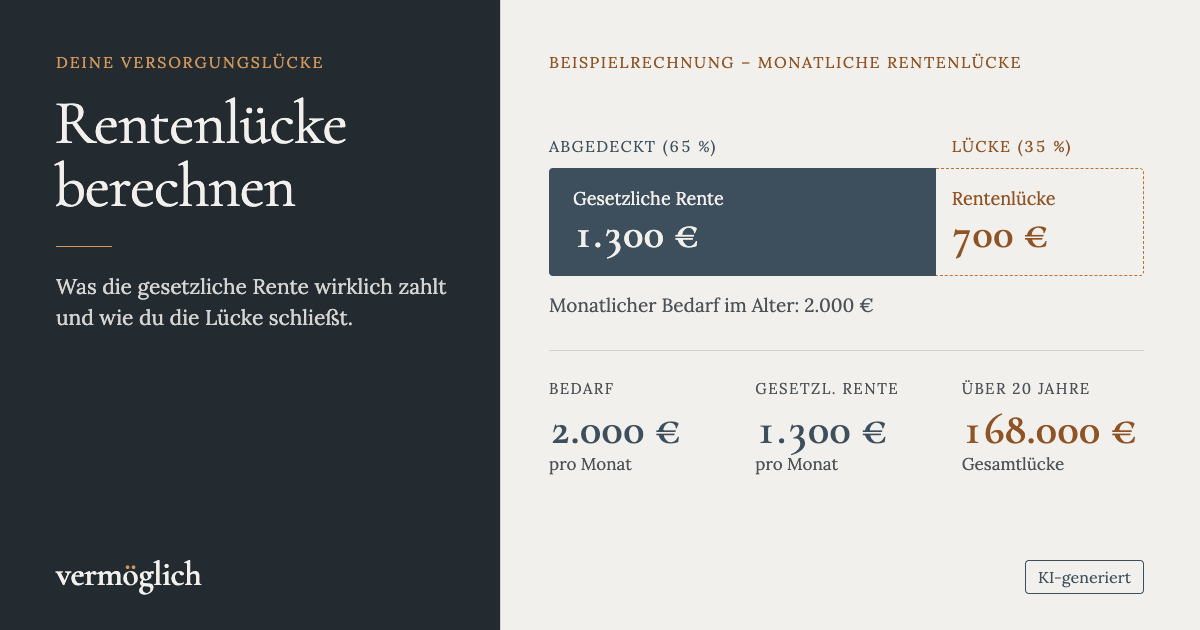
Bedarf im Alter minus erwartete Nettorente ergibt die monatliche Rentenlücke.
Beispielrechnung:
- Bedarf: 2.000 Euro netto monatlich
- Erwartete gesetzliche Rente: 1.300 Euro netto
- Rentenlücke: 700 Euro pro Monat
Über 20 Rentenjahre sind das 168.000 Euro, ohne Inflationsanpassung. Diese Zahl ist der Ausgangspunkt für alle weiteren Überlegungen. Wer sie kennt, kann gezielt gegensteuern. Wer sie ignoriert, trifft im Rentenalter möglicherweise unvorbereitet auf eine erhebliche Finanzierungslücke.
Warum viele die Rentenlücke unterschätzen.
Denkfehler 1: Nominalrendite mit Realrendite verwechseln.
Wer plant, die Rentenlücke mit einem ETF-Sparplan zu schließen, muss zwischen nominaler und realer Rendite unterscheiden. Ein ETF-Sparplan wirft historisch durchschnittlich rund 7 Prozent Nominalrendite pro Jahr ab. Bei einer Inflation von 2 Prozent liegt die Realrendite jedoch nur bei etwa 5 Prozent.
Das klingt nach einem kleinen Unterschied, hat aber erhebliche Auswirkungen auf die Berechnung. Wer seinen monatlichen Sparbeitrag auf Basis von 7 Prozent Nominalrendite kalkuliert, wird sein Zielkapital in realer Kaufkraft verfehlen. Die richtige Planungsgröße ist immer die Realrendite nach Abzug der Inflation.
Denkfehler 2: Die Renteninformation wird zu optimistisch gelesen.
Die jährliche Renteninformation zeigt die voraussichtliche Rente in heutigen Werten. Das ist methodisch sinnvoll und direkt mit dem heutigen Nettoeinkommen vergleichbar. Was viele übersehen: Die angegebene Rentenhöhe gilt nur dann, wenn das bisherige Einzahlungsmuster bis zum Rentenalter exakt so weitergeführt wird. Berufliche Unterbrechungen, Teilzeit oder Elternzeit können die tatsächliche Rente deutlich niedriger ausfallen lassen als ausgewiesen.
Denkfehler 3: Das hat noch Zeit.
Der Zinseszins-Effekt ist mächtig, braucht aber vor allem eines: Zeit. Wer erst mit 45 anfängt vorzusorgen, muss für dieselbe Zielsumme monatlich deutlich mehr aufwenden als jemand, der mit 30 beginnt. Das konkrete Rechenbeispiel folgt im letzten Abschnitt.
Die Bausteine gegen die Rentenlücke
1. Betriebliche Altersvorsorge (bAV)
Arbeitnehmer haben in Deutschland seit 2002 einen gesetzlichen Anspruch auf Entgeltumwandlung. Dabei fließt ein Teil des Bruttogehalts direkt in eine betriebliche Altersvorsorge, bevor Steuern und Sozialabgaben abgezogen werden. Das senkt die Steuerlast heute und baut gleichzeitig Kapital für später auf. Seit 2019 sind Arbeitgeber bei neu abgeschlossenen Verträgen zur Beteiligung von mindestens 15 Prozent des eingezahlten Betrags verpflichtet. Ein Nachteil sollte nicht unerwähnt bleiben: Die Auszahlungen im Rentenalter sind voll steuerpflichtig.
2. Das neue Altersvorsorgedepot ab 2027
Die Riester-Rente war jahrzehntelang das bekannteste staatlich geförderte Vorsorgeprodukt in Deutschland. In der Praxis enttäuschte sie jedoch viele Sparer. Hohe Abschlusskosten, starre Vertragsstrukturen und eine erzwungene Beitragsgarantie schränkten die Renditechancen erheblich ein. Genau diese Garantiepflicht zwang Anbieter, große Teile des Kapitals sicherheitsorientiert anzulegen. Das führte zu Renditen, die in vielen Fällen kaum über der Inflationsrate lagen. Mehr als jeder vierte der rund 15 Millionen Riester-Verträge wurde inzwischen gekündigt oder stillgelegt.
Ab 2027 können keine neuen Riester-Verträge mehr abgeschlossen werden. Das Altersvorsorgedepot löst Riester als staatlich gefördertes Produkt ab. Der entscheidende Unterschied liegt in der Grundkonstruktion: keine Beitragsgarantie mehr, stattdessen Investitionen in Fonds und ETFs nach Wahl des Anlegers. Das öffnet den Weg zu deutlich höheren Renditen. Historisch lagen diese bei 7 bis 8 Prozent pro Jahr, gegenüber rund 2 Prozent bei klassischen Riester-Verträgen mit Garantie. Der Staat fördert das neue Depot mit Zulagen oder steuerlichen Vergünstigungen. Zusätzlich gibt es einen Startbonus von 200 Euro für unter 25-Jährige sowie erstmals eine Förderung auch für Selbstständige.
Die Rürup-Rente (Basisrente) bleibt weiterhin bestehen und richtet sich vor allem an Selbstständige ohne Zugang zur gesetzlichen Rentenversicherung. Auch hier gilt: Kosten genau prüfen und günstige Fondsvarianten bevorzugen.
3. Kapitalmarktbasierte Vorsorge
Wer langfristig in einen breit gestreuten ETF-Sparplan investiert, kann über Jahrzehnte erhebliches Kapital aufbauen. Der Vorteil gegenüber klassischen Rentenprodukten liegt in Flexibilität und Renditepotenzial. Das Marktrisiko trägt der Anleger selbst. Als dritter Baustein neben gesetzlicher und betrieblicher Rente ist das für viele die realistischste und renditestärkste Ergänzung.
Welcher Mix am besten passt, hängt von Einkommen, Familienstand, Beschäftigungsverhältnis und persönlicher Situation ab. Für eine individuelle Einschätzung empfiehlt sich die Beratung durch einen unabhängigen Honorarberater.
Wann anfangen? Je früher, desto besser!
Die ehrliche Antwort lautet: so früh wie möglich. Der Grund ist reine Mathematik.
Zwei Personen wollen bis zum Rentenalter (67) zusätzlich 100.000 Euro ansparen. Person A beginnt mit 30 Jahren, Person B erst mit 45. Beide erzielen eine durchschnittliche jährliche Realrendite von 5 Prozent.
- Person A (37 Jahre Zeit): ca. 90 Euro pro Monat nötig
- Person B (22 Jahre Zeit): ca. 220 Euro pro Monat nötig
Person B muss also mehr als doppelt so viel monatlich zurücklegen, weil sie 15 Jahre später beginnt. Der Zinseszins arbeitet für alle, die ihm genug Zeit lassen.
Das bedeutet nicht, dass ein späterer Start sinnlos ist. Auch mit 45 oder 50 lässt sich noch sinnvoll vorsorgen. Der Aufwand steigt jedoch mit jedem Jahr.
Der früheste mögliche Startzeitpunkt: die Kindheit
Wer noch früher anfangen möchte, kann bereits für Kinder vorsorgen. Seit 2026 zahlt der Staat für Kinder ab 6 Jahren monatlich 10 Euro in eine sogenannte Frühstart-Rente ein. Das Programm startet zunächst für Kinder des Jahrgangs 2020 und wird ab 2029 auf weitere Jahrgänge ausgedehnt.
Bis zum 18. Geburtstag zahlt der Staat insgesamt 1.440 Euro ein. Durch den Zinseszins wächst das Depot jedoch bereits während dieser Zeit. Bei einer Jahresrendite von 7 Prozent hat das Kapital mit 18 schon rund 2.250 Euro angewachsen, obwohl nur 1.440 Euro eingezahlt wurden. Danach arbeitet dieses Kapital ohne weitere Einzahlungen bis zum Rentenalter weiter. Das Ergebnis bei 7 Prozent Jahresrendite: rund 62.000 Euro.
Eltern und Großeltern können diesen Effekt noch erheblich verstärken, indem sie zusätzlich ein privates Kinderdepot eröffnen. Schon 25 Euro monatlich ab Geburt ergeben bei 7 Prozent durchschnittlicher Jahresrendite rund 10.800 Euro bis zum 18. Geburtstag. Aus einer Gesamteinzahlung von 5.400 Euro entsteht damit bereits ein solider Startbetrag. Bleibt dieses Kapital anschließend bis zum Rentenalter investiert, wächst es ohne weitere Einzahlungen auf rund 300.000 Euro an. Das ist die Kraft des Zinseszinses bei maximal frühem Start.
Fazit & Einordnung
Die Rentenlücke ist für die meisten Menschen keine Kleinigkeit, sondern eine ernsthafte finanzielle Herausforderung. Die gute Nachricht: Wer sie kennt und frühzeitig gegensteuert, hat gute Chancen, den gewohnten Lebensstandard im Alter zu halten.
Baustein 3 der ganzheitlichen Finanzplanung steht damit. Das Fundament aus finanziellem Überblick und Notgroschen ist gelegt, der ETF-Sparplan kann Teil der Lösung sein. Die nächsten Beiträge widmen sich den weiteren Bausteinen: Versicherungen, Steuern und die Immobilienfrage.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Beratung durch einen zugelassenen Rentenberater oder unabhängigen Honorarberater.
1 Kommentar zu „Rentenlücke berechnen: Was dich im Alter wirklich erwartet.“
Die Kommentare sind geschlossen.