Ein durchschnittlicher Haushalt in Deutschland gibt mehrere Hundert Euro pro Jahr für Versicherungen aus. Häufig passiert dabei beides gleichzeitig: zu viele Versicherungen für Risiken, die man selbst tragen könnte, und fehlende Absicherung genau dort, wo es wirklich auf sie ankommt.
Welche Versicherungen braucht man wirklich? Dieser Beitrag gibt ein klares Prinzip für die Entscheidung an die Hand und unterscheidet zwischen dem, was fast jeder benötigt, was situationsabhängig sinnvoll ist und was sich die meisten getrost sparen können. Baustein 4 der ganzheitlichen Finanzplanung ist die Risikoabsicherung. Ohne sie steht auch der beste ETF-Sparplan auf unsicherem Fundament.
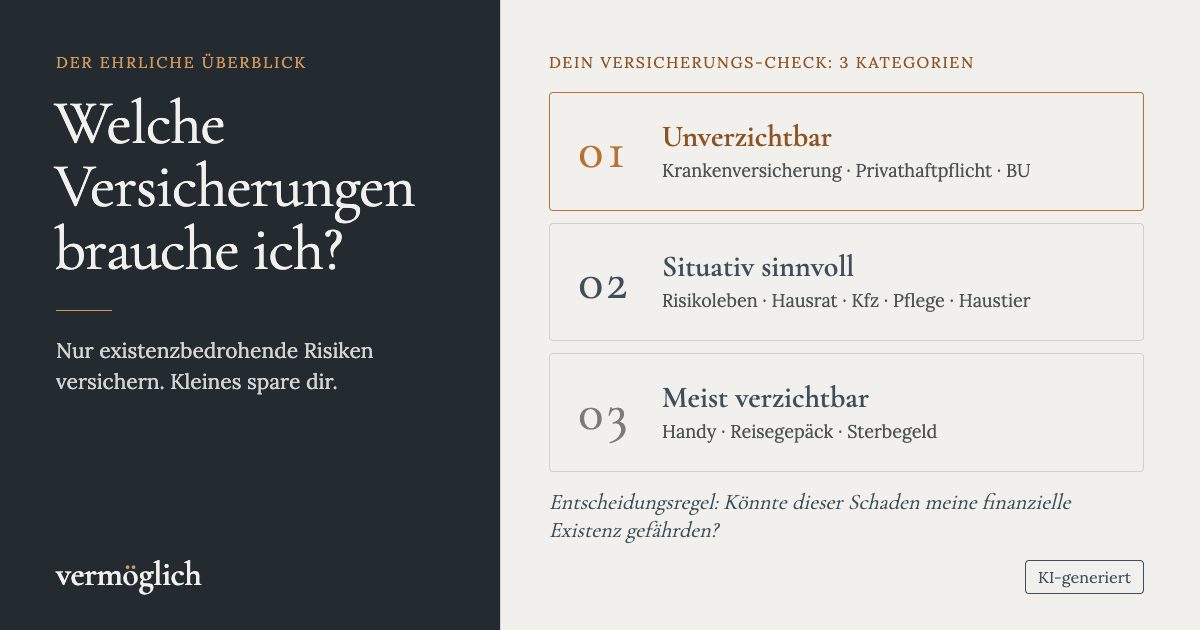
Das Grundprinzip: Nur existenzbedrohende Risiken versichern.
Versicherungen haben eine klare Aufgabe. Sie schützen vor finanziellen Risiken, die man nicht selbst tragen kann. Das Entscheidungsprinzip ist einfach und lässt sich auf jeden Vertrag anwenden.
Kleine Schäden, die ärgerlich, aber finanziell verkraftbar sind, gehören in den Bereich des persönlichen Notgroschens. Genau dafür ist er da. Große Schäden hingegen, die die finanzielle Existenz oder die der Familie ernsthaft bedrohen könnten, gehören versichert.
Die entscheidende Frage bei jeder Versicherungsentscheidung lautet deshalb: Würde dieser Schaden meine finanzielle Existenz ernsthaft gefährden? Wer diese Frage konsequent anwendet, kommt mit deutlich weniger Versicherungen aus und spart gleichzeitig Geld für das, was wirklich zählt.
Die unverzichtbaren Versicherungen
Drei Versicherungen benötigen fast alle Erwerbstätigen in Deutschland, unabhängig von Lebenssituation und Einkommen.
1. Krankenversicherung
In Deutschland besteht Krankenversicherungspflicht. Die gesetzliche Krankenversicherung (GKV) deckt die wesentlichen medizinischen Leistungen ab. Das Wichtigste ist, keine Versicherungslücke entstehen zu lassen. Wer zwischen zwei Jobs wechselt, eine Auszeit nimmt oder sich selbstständig macht, sollte die Fortführung der Krankenversicherung frühzeitig klären.
Die Entscheidung zwischen GKV und privater Krankenversicherung (PKV) ist komplex und hängt stark von Einkommenssituation, Gesundheitszustand und Lebensplanung ab. Sie verdient einen eigenen Beitrag. An dieser Stelle gilt: Sorgfalt vor Schnelligkeit.
2. Privathaftpflichtversicherung
Die Privathaftpflicht ist eine der wenigen Versicherungen, die fast jeder Mensch benötigt und die gleichzeitig zu den günstigsten gehört. Wer jemandem unbeabsichtigt einen Schaden zufügt, haftet nach deutschem Recht unbegrenzt mit dem gesamten Privatvermögen. Ein kurzer Moment der Unaufmerksamkeit kann zu Schäden in sechsstelliger Höhe führen.
Gute Policen kosten zwischen 50 und 100 Euro im Jahr und decken Schäden in Millionenhöhe ab. Das ist eines der günstigsten Preis-Leistungs-Verhältnisse im gesamten Versicherungsmarkt. Wer noch keine Privathaftpflicht hat, sollte das heute ändern.
3. Berufsunfähigkeitsversicherung (BU)
Die Berufsunfähigkeitsversicherung ist nach der Krankenversicherung die wichtigste Absicherung für Erwerbstätige. Rund jeder vierte Arbeitnehmer in Deutschland wird im Laufe seines Berufslebens berufsunfähig, viele davon deutlich vor dem Rentenalter. Die Ursachen sind häufig psychische Erkrankungen, Erkrankungen des Bewegungsapparats oder Krebserkrankungen.
Die gesetzliche Erwerbsminderungsrente greift im Ernstfall oft nicht oder nur mit sehr geringen Leistungen. Wer BU-fähig wird, ohne private Absicherung zu haben, steht häufig vor massiven finanziellen Problemen.
Zwei Punkte sind bei der BU besonders wichtig. Erstens: Je jünger und gesünder man beim Abschluss ist, desto günstiger ist der Beitrag und desto weniger Erkrankungen werden ausgeschlossen. Wer wartet, zahlt mehr. Zweitens: Bei dieser Versicherung lohnt sich die Beratung durch einen unabhängigen Versicherungsmakler oder Honorarberater besonders. Die Vertragsbedingungen unterscheiden sich erheblich und die Unterschiede sind für Laien kaum zu durchschauen.
Situativ sinnvoll: abhängig von der Lebenssituation
Vier Versicherungen sind nicht für jeden notwendig, aber für viele Menschen in bestimmten Lebensphasen sehr sinnvoll.
Risikolebensversicherung
Für Alleinstehende ohne finanzielle Abhängige ist die Risikolebensversicherung oft nicht notwendig. Sobald jedoch jemand anderes finanziell auf das eigene Einkommen angewiesen ist, sei es ein Partner, Kinder oder ein gemeinsamer Immobilienkredit, wird sie wichtig.
Die Risikolebensversicherung ist vergleichsweise günstig und zahlt im Todesfall eine vereinbarte Summe an die Hinterbliebenen. Sie sollte nicht mit einer kapitalbildenden Lebensversicherung verwechselt werden. Letztere verbindet Versicherungsschutz mit Kapitalanlage und schneidet dabei in der Regel bei beiden Aspekten schlechter ab als eine saubere Trennung von Risikoschutz und eigenständiger Geldanlage.
Hausratversicherung
Eine Hausratversicherung lohnt sich in den meisten Haushalten. Sie schützt den Hausrat bei Feuer, Einbruchdiebstahl und Leitungswasserschäden. Ob sie sinnvoll ist, hängt vom Wert des Inventars und der Wohnsituation ab. Bei sehr geringem Hausratwert kann man diese Versicherung überdenken.
Kfz-Haftpflicht
Die Kfz-Haftpflichtversicherung ist gesetzlich vorgeschrieben und damit keine eigentliche Entscheidung. Eine Vollkaskoversicherung ist dagegen freiwillig und lohnt sich in der Regel nur für neuere oder teure Fahrzeuge, bei denen ein Totalschaden eine ernsthafte finanzielle Belastung wäre.
Pflegeversicherung
Die gesetzliche Pflegeversicherung ist Pflicht und deckt im Pflegefall einen Teil der Kosten. Die Lücke zwischen Pflegeleistungen und tatsächlichen Heimkosten ist jedoch erheblich und kann mehrere tausend Euro pro Monat betragen. Wer dieses Risiko früh auf dem Schirm hat, kann gezielt vorsorgen, entweder privat oder über eine ergänzende Pflegezusatzversicherung.
Haustierkrankenversicherung
Für Tierhalter ist die Haustierkrankenversicherung eine Absicherung, die im Alltag oft vergessen wird und die im Ernstfall enorm wichtig sein kann. Tierarztkosten erreichen bei Hunden und Katzen schnell mehrere tausend Euro. Eine schwere Erkrankung, ein Unfall oder eine aufwändige Operation übersteigen das, was man spontan aus eigener Tasche stemmen möchte. Und genau das ist der Punkt.
Als Hundebesitzer kann ich aus eigener Erfahrung sagen: In den Momenten, in denen das Tier wirklich Hilfe braucht, möchte man sich keine finanzielle Frage stellen müssen. Diese Versicherung hat mir bereits geholfen, genau das zu vermeiden.
Wer eine Haustierkrankenversicherung abschließen möchte, sollte auf einige Punkte achten: Wartezeiten zu Beginn des Vertrags, ausgeschlossene Vorerkrankungen und erblich bedingte Leiden, die Höhe eines Selbstbehalts und ob Operationen sowie Spezialisten abgedeckt sind. Beiträge und Leistungen variieren erheblich, ein Vergleich lohnt sich.
Was sich die meisten sparen können:
Dieser Bereich ist besonders ertragreich für die Versicherungsbranche, weil viele Menschen aus einem Sicherheitsgefühl heraus Policen abschließen, die selten oder nie einen Schaden erstatten.
- Handyversicherung: Reparatur- und Ersatzkosten für ein Smartphone sind ärgerlich, bedrohen aber keine finanzielle Existenz. Das ist ein klassischer Fall für den Notgroschen.
- Reisegepäckversicherung: Geringe Leistungswahrscheinlichkeit, häufig viele Ausschlüsse und hohe Selbstbehalte.
- Sterbegeldversicherung: In den meisten Fällen schlechtes Preis-Leistungs-Verhältnis. Wer Bestattungskosten abdecken möchte, kommt mit einem eigenen Rücklagenkonto oft günstiger und flexibler weg.
- Erweiterte Garantien auf Elektrogeräte: Händler und Hersteller bieten diese regelmäßig an, aber die gesetzliche Gewährleistungspflicht und ein funktionierender Notgroschen decken die meisten Fälle bereits ab.
- Ausbildungsversicherung und kapitalbildende Lebensversicherungen: Kombination aus Versicherungsschutz und Kapitalanlage, bei der in der Regel beide Aspekte teurer und schlechter sind als getrennte Lösungen.
In vier Schritten zum richtigen Versicherungsschutz:
- Bestandsaufnahme: Alle laufenden Versicherungsverträge zusammentragen. Viele Menschen haben Policen, deren Existenz sie kaum noch kennen.
- Filter anwenden: Für jeden Vertrag die Existenzfrage stellen. Könnte dieser Schaden die finanzielle Existenz bedrohen? Wenn nein, ist die Versicherung ein Kandidat zur Kündigung.
- Lücken schließen: Privathaftpflicht und BU vorhanden? Falls nicht, sind das die wichtigsten nächsten Schritte.
- Unabhängige Beratung bei komplexen Entscheidungen: Insbesondere bei der BU lohnt sich die Beratung durch einen unabhängigen Versicherungsmakler oder Honorarberater. Der Unterschied zum provisionsbasierten Berater ist erheblich: Ein Honorarberater rechnet nach Zeit ab und hat keine finanziellen Anreize für bestimmte Produkte.
Fazit & Einordnung
Die Grundregel ist klar: Existenzbedrohende Risiken versichern, kleinere Schäden selbst tragen. Wer das konsequent anwendet, spart Geld und schläft trotzdem ruhig.
Die drei wichtigsten Prioritäten sind Krankenversicherung ohne Lücken, Privathaftpflicht und Berufsunfähigkeitsversicherung. Alles weitere hängt von der persönlichen Lebenssituation ab. Baustein 4 der ganzheitlichen Finanzplanung ist damit gesetzt. Die nächsten Beiträge behandeln Steuern sparen als Angestellte und die Frage, ob Mieten oder Kaufen sinnvoller ist.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Versicherungsberatung. Für eine persönliche Einschätzung empfiehlt sich die Beratung durch einen unabhängigen Versicherungsmakler oder Honorarberater.